Crédit Banque Casino : ce qu'est devenu le crédit FLOA Bank et comment le comparer
 Available in US
Le « crédit Banque Casino » n’existe plus sous cette marque. Depuis février 2022, Banque Casino appartient à BNP Paribas, et l’établissement a été rebaptisé FLOA Bank. En 2026, l’offre a été recentrée : il ne reste plus de prêt personnel, de prêt travaux ni de crédit auto — seulement un crédit renouvelable entre 500 et 6 000 €, deux cartes bancaires Mastercard et un rachat de crédits externalisé vers BNP Paribas Personal Finance. Cette page reprend ce que l’on peut vérifier sur l’agrément ACPR, sur les taux pratiqués et sur les alternatives qui existent pour un emprunteur français.
Données à jour au septembre 9, 2026 et croisées avec le registre REGAFI de l’ACPR, les conditions tarifaires FLOA Bank et le Journal officiel.
Pourquoi le crédit Banque Casino n’existe plus — et ce que FLOA Bank propose aujourd’hui
En cherchant « crédit Banque Casino » sur un moteur de recherche, on tombe sur des pages qui parlent d’une marque qui n’octroie plus de prêts personnels. Le rebranding a eu lieu en 2022, et la gamme a été tranchée en juillet 2024. Pour un emprunteur qui connaissait l’ancien catalogue, le paysage a changé deux fois en quatre ans : d’abord le propriétaire, puis les produits eux-mêmes.
De Banque Casino à FLOA Bank : une filiale BNP Paribas depuis 2022
Banque Casino est née en 2001 d’une coentreprise entre le Groupe Casino et le Crédit Mutuel CIC, à parts égales depuis 2011. En février 2022, BNP Paribas a racheté la totalité du capital. L’établissement a pris le nom de FLOA Bank et se présente aujourd’hui comme une filiale BNP Paribas spécialisée dans le crédit à la consommation et le paiement fractionné, avec plus de dix millions de clients en Europe.
Pour un ancien client, le changement est d’abord administratif. Les contrats signés sous la marque Banque Casino restent valables — FLOA le confirme dans sa FAQ officielle — et l’espace client a été basculé sur le domaine Floabank.fr. Ce qui change, en revanche, c’est la politique produit : un prêteur adossé à un grand groupe bancaire n’a plus les mêmes raisons de proposer une gamme large de crédits à la consommation, et FLOA a effectivement taillé dans son catalogue.
Le crédit renouvelable FLOA : comment ça marche et combien ça coûte
Le crédit renouvelable est une réserve d’argent mise à disposition de l’emprunteur. Il pioche dans cette réserve quand il veut, rembourse quand il peut, et la réserve se reconstitue au fur et à mesure des remboursements. C’est un produit souple — c’est aussi un produit cher, parce que le prêteur prend un risque permanent sur la disponibilité des fonds.
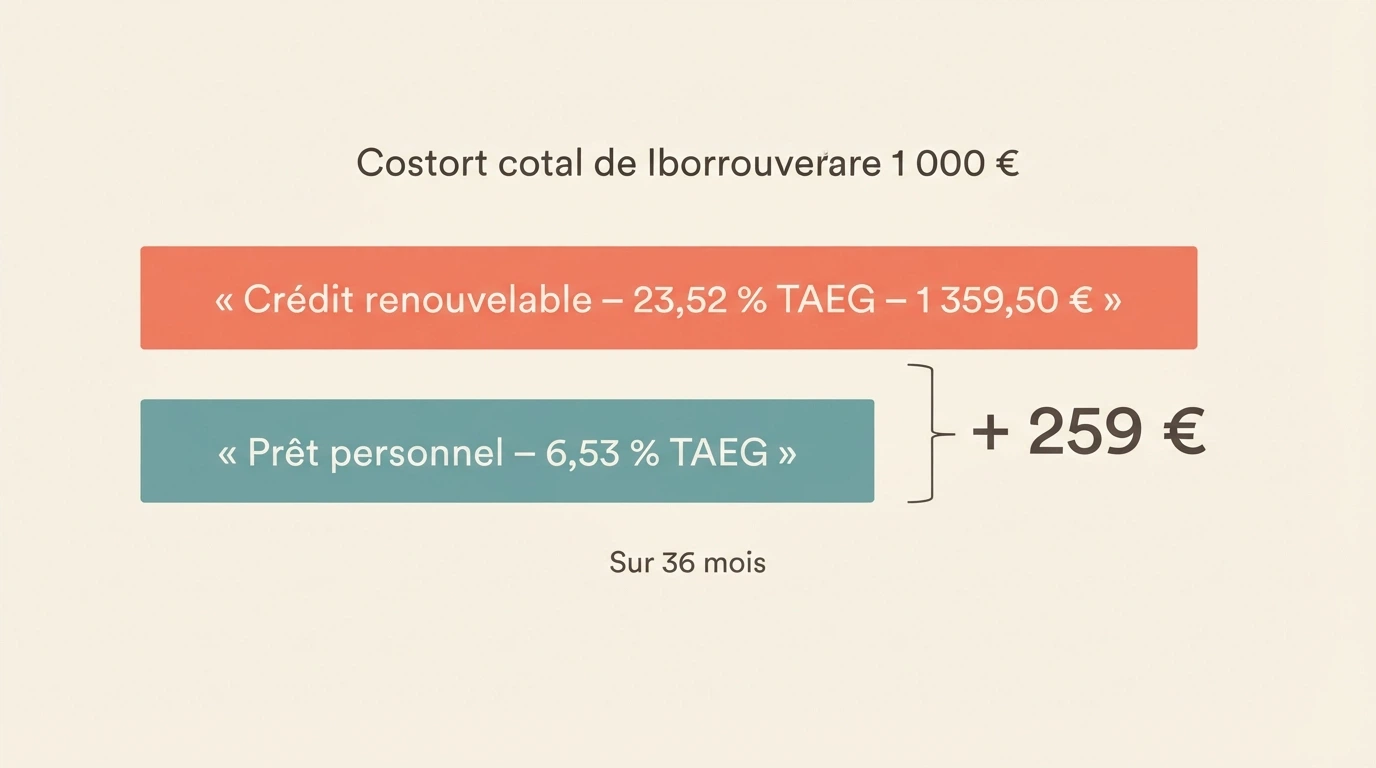
Sur FLOA, le TAEG révisable du crédit renouvelable est de 23,52 % pour un premier usage de 1 000 € remboursé sur 36 mois. Le taux débiteur révisable qui le sous-tend est de 21,13 %. Concrètement, l’emprunteur rembourse 35 mensualités de 38,00 € puis une dernière de 29,50 €, pour un coût total de 1 359,50 € sur les 1 000 € empruntés. Cela représente 359,50 € de frais financiers et d’assurance sur la durée — plus du tiers du capital.
Ces chiffres ne sont pas anormaux pour un crédit renouvelable en France, mais ils doivent être lus en regard du taux d’usure du trimestre : à 23,53 % pour les prêts inférieurs ou égaux à 3 000 €, FLOA est à un centième de point du plafond légal. La mécanique de la réserve qui se reconstitue est ce qui rend le coût supportable mois par mois et ruineux sur la durée si l’emprunteur ne vide pas la réserve rapidement.
Le crédit consommation rapide : 500 à 6 000 €, uniquement en renouvelable
Depuis le 17 juillet 2024, FLOA a retiré trois produits : le prêt personnel, le prêt travaux et le crédit auto. Il ne reste qu’un seul crédit de financement direct : la fourchette 500 à 6 000 €, servie sous forme de crédit renouvelable. C’est confirmé par plusieurs comparateurs, dont Capitaine-Credit : « depuis le 17 juillet 2024, le prêt personnel, le prêt travaux et crédit auto de FLOA Bank ne sont plus disponibles. Il est cependant possible de demander un crédit de 500 à 6 000 €, qui sera géré sous la forme d’un crédit renouvelable. »
Pour un emprunteur qui cherchait un prêt à taux fixe, c’est un changement structurel. Le prêt personnel amortissable — mensualités constantes, taux fixe, durée choisie — n’est plus disponible chez FLOA. Il faut soit accepter la mécanique du renouvelable (et son TAEG), soit aller voir un concurrent qui propose encore du prêt personnel. C’est précisément ce que permet la dernière section de cette page.
La simulation de crédit en ligne : une réponse de principe immédiate
FLOA mise sur un parcours entièrement digital. La simulation se fait sur le site officiel, sans rendez-vous en agence. La réponse de principe tombe immédiatement à l’écran : le système indique, sur la base des éléments fournis, si le dossier est susceptible d’aboutir.
Pour finaliser la demande, l’emprunteur fournit trois justificatifs classiques : pièce d’identité, RIB, justificatif de revenus. Le Code de la consommation impose aussi la remise d’une fiche d’information standardisée européenne (FISE) avant la signature — c’est une obligation légale, pas une option FLOA. Une fois l’offre signée, l’emprunteur dispose d’un délai de rétractation de 14 jours calendaires, pendant lequel il peut revenir sur sa décision sans pénalité.
Le délai de rétractation est un droit, pas une faveur commerciale. Tout crédit à la consommation signé en France ouvre ce délai. Si l’offre ne correspond plus au besoin deux semaines plus tard, l’emprunteur peut sortir du contrat sans frais.
Espace client et service client : mon compte, téléphone et justificatifs
Un crédit souscrit, l’emprunteur gère son contrat depuis l’espace client en ligne : suivi du capital restant dû, téléchargement du tableau d’amortissement, consultation des échéances à venir, gestion des remboursements anticipés. Les documents contractuels (contrat signé, FISE, tableau d’amortissement, conditions générales) restent accessibles depuis l’espace, et il est conseillé de les télécharger et de les conserver en local — c’est la seule manière de prouver ce qui a été signé en cas de litige.
Pour joindre FLOA Bank, le canal principal est l’espace client en ligne, complété par un numéro de téléphone affiché sur le site officiel. Les avis signalent que ce dernier canal est régulièrement saturé ; mieux vaut privilégier l’écrit via l’espace client pour toute demande qui demande une trace.
Côté justificatifs à conserver, la liste est courte mais chaque pièce compte : le contrat signé, le tableau d’amortissement complet, la FISE remise avant signature, et tout courrier échangé avec le service client. Ces documents sont la base de toute réclamation ultérieure ou de toute saisine d’une commission de surendettement.
Remboursement anticipé, délai de réponse et refus : les conditions à connaître
Le remboursement anticipé — partiel ou total — est un droit légal du consommateur français. Le Code de la consommation permet à l’emprunteur de solder son crédit à tout moment, sans pénalité au-delà d’une éventuelle indemnité plafonnée. C’est un droit qu’il faut exercer par écrit, en respectant les conditions prévues au contrat.
Côté délai de réponse, FLOA communique une réponse de principe immédiate à la simulation, puis un délai d’analyse du dossier complet après envoi des justificatifs. Ce délai varie selon la charge de la plateforme et la complexité du dossier, et le plan ne fournit pas de chiffre précis — c’est un point à vérifier directement avec FLOA avant de s’engager.
En cas de refus, deux conséquences à distinguer. D’une part, le refus en soi : il ne crée pas automatiquement une inscription au FICP. D’autre part, si le refus est lié à un incident de remboursement passé, l’inscription au FICP est probablement déjà active et c’est elle qui a motivé la décision. Le FICP est consulté avant toute décision d’octroi — un refus « sec » sans inscription préalable reste possible si le dossier est insuffisant. La distinction compte, parce que la première situation se gère avec un nouveau dossier ailleurs, la seconde suppose d’abord une sortie du fichier.
La carte bancaire Casino : une carte à débit différé à 15 € par an, est-ce encore intéressante ?
Les cartes FLOA ne sont pas des cartes de crédit classiques. Ce sont des Mastercard à débit différé, ce qui signifie que les achats du mois sont débités en une fois en début de mois suivant, mais l’argent peut provenir d’un compte courant ou d’une réserve de crédit renouvelable attachée à la carte. Cette double mécanique — comptant ou crédit — est leur particularité.
Ce que proposent la carte bancaire Casino et la carte Gold
Deux cartes, deux tarifs, deux positionnements. La carte Casino standard coûte 1,25 € par mois, soit 15 € par an. La carte Gold coûte 4,50 € par mois, soit 54 € par an — sans condition de revenus, ce qui la distingue de la plupart des cartes Gold bancaires classiques.
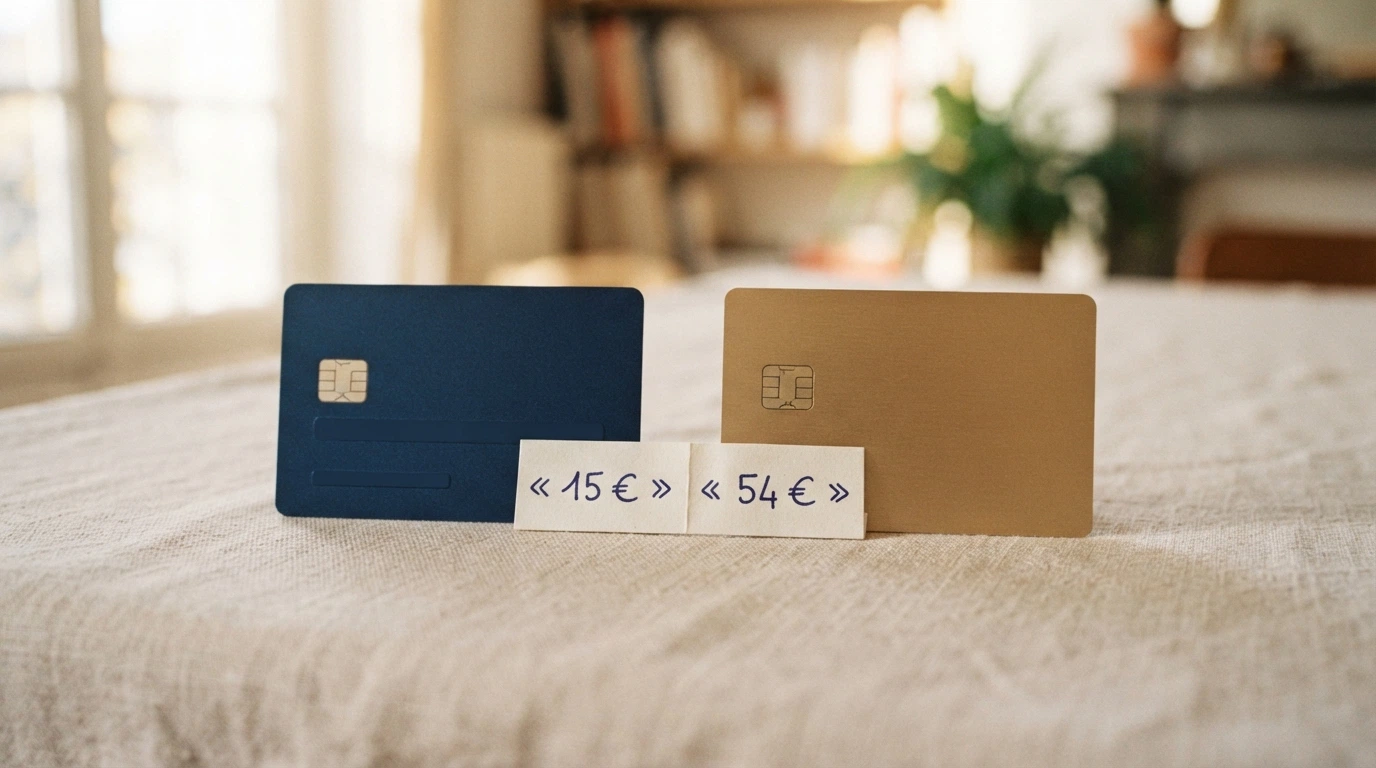
La Gold se justifie par ses garanties d’assurance et d’assistance (voyage, achats, neige), comparables à celles d’une carte bancaire Gold traditionnelle. Sur un foyer qui voyage deux ou trois fois par an et qui veut une couverture sans avoir le revenu requis ailleurs, le rapport service-prix peut tenir. La carte standard, à 15 € par an, reste un outil de paiement avec fonction de réserve de crédit — utile pour lisser une fin de mois difficile, coûteuse à utiliser comme crédit permanent.
Le débit différé comme mécanisme n’est pas un crédit : c’est un décalage de règlement. Quand la carte fonctionne en mode « comptant », le débit du mois suivant est un simple transfert depuis le compte courant. Quand elle fonctionne en mode « crédit », le débit vient puiser dans la réserve de crédit renouvelable attachée à la carte — et c’est là que le TAEG de 23,52 % entre en jeu.
Résilier votre carte Casino : la procédure et les délais
La résiliation d’une carte bancaire suit le cadre général du droit français. L’emprunteur adresse une lettre recommandée avec accusé de réception à FLOA Bank, en précisant son numéro de contrat et en demandant la résiliation à la date anniversaire ou immédiate. La loi Chatel encadre la reconduction tacite : l’établissement doit informer l’emprunteur de la date limite de résiliation au moins trois mois avant l’échéance annuelle.
Une fois la résiliation enregistrée, la cotisation annuelle peut être remboursée au prorata des mois non consommés, et le crédit renouvelable attaché à la carte est désactivé — il ne disparaît pas du contrat de crédit sous-jacent, mais il ne peut plus être utilisé via la carte. L’emprunteur peut conserver la réserve de crédit renouvelable indépendamment s’il le souhaite, ou la solder.
FLOA ne publie pas de conditions spécifiques de résiliation qui diffèrent significativement du cadre légal général. Le point de vigilance tient surtout au sort du crédit renouvelable lié : résilier la carte ne dispense pas de rembourser le crédit en cours.
Le rachat de crédit Banque Casino : une offre BNP Paribas, pas un produit FLOA
Le rachat de crédits est une opération qui consiste à regrouper plusieurs crédits en cours en un seul, avec une mensualité unique et souvent une durée allongée. Le mécanisme réduit la charge mensuelle mais allonge l’endettement total. C’est un produit de restructuration, pas un produit de financement nouveau.
Rachat de crédit FLOA : jusqu’à 120 mois en parcours 100 % digital
FLOA propose un parcours de rachat de crédits entièrement en ligne, avec une durée pouvant aller jusqu’à 120 mois. Le demandeur remplit un formulaire, transmet ses justificatifs, et reçoit une proposition. Le produit existe — il est même un des trois restants dans la gamme FLOA depuis juillet 2024.
Mais le produit n’est pas géré par FLOA. L’établissement qui porte juridiquement l’opération est BNP Paribas Personal Finance, la maison-mère de Cetelem. Le parcours client démarre chez FLOA, le dossier bascule chez BNP Paribas PF pour analyse, et c’est BNP Paribas PF qui fixe ses propres conditions de taux et de durée.
Pour un emprunteur, cela change deux choses. D’une part, le TAEG final dépend de la grille BNP Paribas PF, pas d’une grille FLOA — il faut négocier et comparer comme avec n’importe quel rachat externe. D’autre part, le parcours digital ne garantit pas une décision interne FLOA : c’est un parcours qui peut aboutir à un refus BNP Paribas PF même si FLOA avait donné une réponse de principe favorable.
Les avis sur le rachat de crédit Banque Casino et les limites du partenariat
Les retours d’expérience sur le rachat de crédit via le canal FLOA/BNP Paribas PF sont peu nombreux en ligne, et la plupart des comparateurs spécialisés signalent que l’offre est peu compétitive face à des rachats opérés directement par des établissements spécialisés (Cofidis, Younited Credit, BNP Paribas PF en direct via Cetelem).
La limite principale tient au canal. Un emprunteur qui découvre le rachat via FLOA paie le même taux qu’un emprunteur qui s’adresse directement à BNP Paribas PF — mais il a parfois l’impression que l’offre FLOA est « la moins chère », alors qu’elle est en fait la moins chère des options FLOA, pas du marché. Le réflexe utile reste de comparer l’offre FLOA-BNP Paribas PF avec une simulation directe chez Cetelem, et au moins un courtier comme Younited Credit ou Mediatis.
Côté TAEG, BNP Paribas PF ne publie pas de grille standard pour le rachat via FLOA. Le taux dépend du dossier : profil emprunteur, montant regroupé, durée choisie, garantie éventuelle. C’est la mécanique classique du rachat — une simulation personnalisée est indispensable avant de signer.
Le cadre légal du crédit à la consommation : les garde-fous qui protègent votre dossier
Un TAEG à 23,52 %, ce n’est pas un chiffre sorti du chapeau. Il s’inscrit dans un cadre légal français très structuré — l’ACPR qui délivre les agréments, le FICP qui trace les incidents, le taux d’usure qui plafonne les TAEG, le Code de la consommation qui régit l’information précontractuelle. Ce sont ces garde-fous qui empêchent un TAEG à 30 % ou à 40 %, et qui rendent le crédit à la consommation en France plus protecteur que dans beaucoup d’autres marchés européens.
L’agrément ACPR : pourquoi FLOA Bank est un établissement de crédit contrôlé
L’ACPR — Autorité de contrôle prudentiel et de résolution — est l’autorité administrative indépendante, rattachée à la Banque de France, qui délivre les agréments aux établissements de crédit et qui contrôle leur activité. Sans agrément, un établissement n’a pas le droit de proposer du crédit à la consommation en France. C’est une infraction pénale — pas une simple contravention — prévue par le Code monétaire et financier.
FLOA Bank est agréée par l’ACPR en tant qu’établissement de crédit. Son inscription au registre figure sous la dénomination sociale « Banque du Groupe Casino SA » (SIREN 434130423), avec un statut actif confirmé. Le registre REGAFI, accessible sur regafi.fr, est mis à jour quotidiennement par l’ACPR — c’est l’outil officiel pour vérifier qu’un établissement est toujours autorisé. La dernière mise à jour du registre date du 20 juillet 2026.
Pour un emprunteur, la vérification prend trente secondes : recherche sur regafi.fr avec le nom de l’établissement, et confirmation que la ligne est « actif ». En cas de doute sur un organisme qui propose du crédit sans apparaître au registre, c’est un signal d’alerte immédiat.
Le FICP : ce que signifie un refus de crédit et comment vérifier votre inscription
Le FICP — Fichier national des incidents de remboursement des crédits aux particuliers — est tenu par la Banque de France. Il recense trois types d’incidents : les retards de remboursement de crédits, les découverts bancaires non régularisés, et les dossiers déposés en commission de surendettement. Une inscription au FICP est consultée par tout établissement de crédit avant l’octroi d’un nouveau prêt — pas par FLOA seul, par tous.
La conséquence est nette : une inscription au FICP rend l’obtention d’un nouveau crédit « en pratique impossible », selon les termes mêmes de la Banque de France. Les établissements peuvent consulter le fichier, voient l’incident, et refusent quasi systématiquement le dossier. La durée d’inscription varie selon la nature de l’incident : cinq ans pour un retard de paiement ou un découvert non régularisé, sept ans pour un dossier de surendettement.
Pour vérifier sa propre inscription, il suffit d’en faire la demande à la Banque de France — par courrier ou via le formulaire en ligne sur le site officiel. Le fichier est personnel : chaque individu a un droit d’accès direct, et la réponse est fournie gratuitement. Savoir si l’on est inscrit avant de déposer un dossier évite de perdre du temps et de multiplier les consultations du fichier.
Le taux d’usure : le plafond légal qui empêche les TAEG abusifs
Le taux d’usure est le TAEG maximum qu’un établissement de crédit peut légalement pratiquer. Il est fixé trimestriellement par la Banque de France, selon une règle mécanique : taux effectif moyen pratiqué par les établissements au trimestre précédent, majoré d’un tiers. Le résultat est publié au Journal officiel.
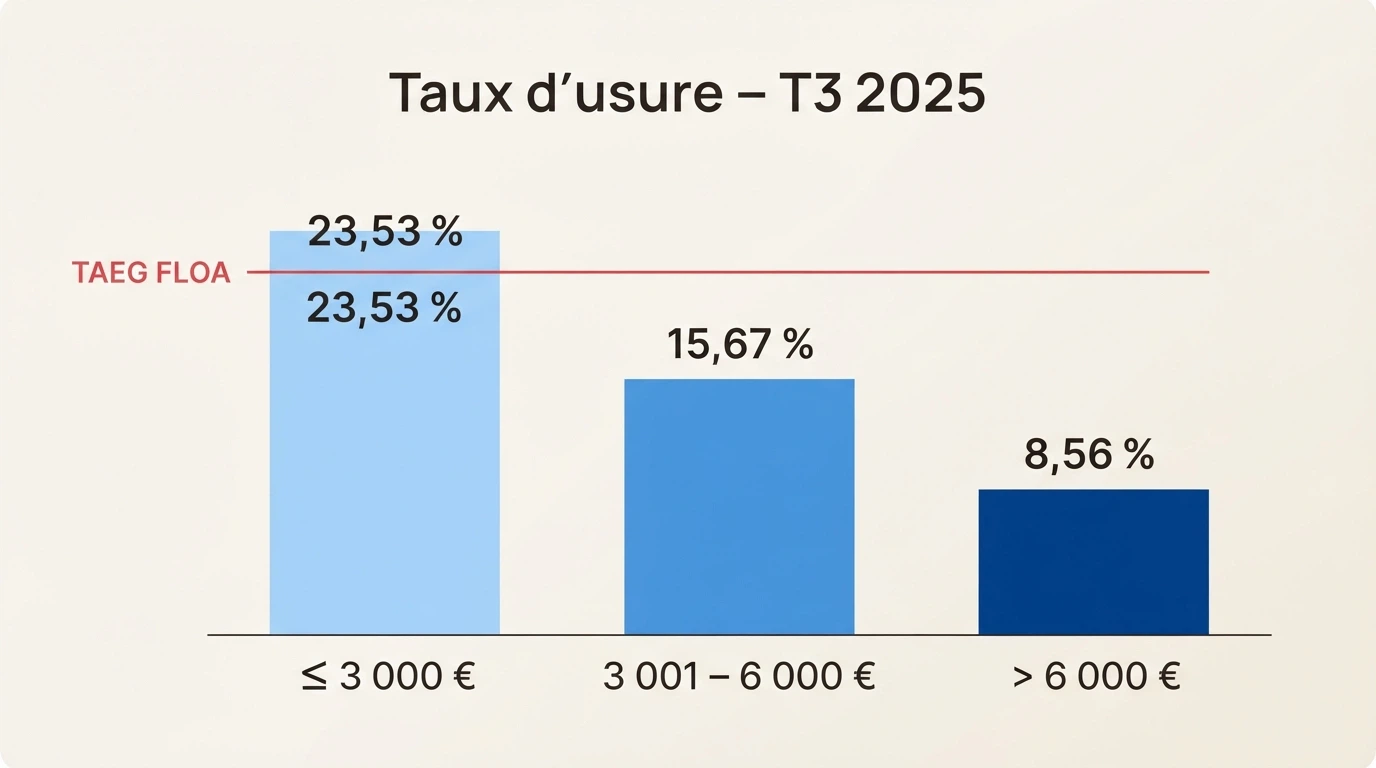
Au T3 2026, les seuils du taux d’usure applicables aux crédits à la consommation sont les suivants :
| Montant du prêt | Taux d’usure (T3 2026) |
|---|---|
| ≤ 3 000 € | 23,53 % |
| 3 001 à 6 000 € | 15,67 % |
| > 6 000 € | 8,56 % |
La publication au Journal officiel date du 27 juin 2026. Plus le montant emprunté est élevé, plus le plafond est bas — le mouvement reflète la baisse du coût du crédit personnel à mesure que les montants augmentent.
Le TAEG de 23,52 % pratiqué par FLOA sur le crédit renouvelable est à un centième de point du seuil des 23,53 % pour les prêts ≤ 3 000 €. Ce n’est pas un hasard : les établissements du segment renouvelable calibrent leurs barèmes pour rester sous le plafond, et le crédit revolving FLOA illustre parfaitement la mécanique. Quand le taux d’usure baisse au trimestre suivant, le TAEG FLOA baissera mécaniquement — l’écart reste d’environ un tiers du taux moyen.
Le taux moyen pratiqué sur les nouveaux crédits à la consommation en France était de 6,53 % en mai 2026, selon la Banque de France. Ce chiffre recouvre l’ensemble des nouveaux crédits — prêts personnels, crédits auto, rachats — et il est bien en deçà du seuil d’usure des petits montants, parce que la majorité des crédits signés portent sur des montants supérieurs à 6 000 €.
L’encadrement légal du crédit renouvelable : ce que le Code de la consommation impose
Trois obligations structurent l’information de l’emprunteur. D’abord, la fiche d’information standardisée européenne (FISE) doit être remise avant la signature du contrat — elle résume les caractéristiques du crédit dans un format imposé. Ensuite, toute publicité pour un crédit doit mentionner le TAEG et l’illustrer par un exemple représentatif. Enfin, la publicité trompeuse sur les conditions de crédit est interdite (Code de la consommation, article L. 311-4).
Au-delà de l’information, il y a l’incrimination pénale. Un TAEG supérieur au taux d’usure constitue un prêt usuraire — une infraction, pas un simple dépassement tarifaire. L’emprunteur qui s’en aperçoit après signature peut demander en justice la réduction du taux au niveau du taux d’usure. L’établissement qui pratique un taux supérieur s’expose à des sanctions.
C’est ce cadre qui empêche un TAEG à 30 % ou 40 % sur le marché français — il existe ailleurs, pas ici. Le crédit renouvelable est cher, mais pas arbitrairement cher : il est cher dans la limite du plafond légal.
Le crédit renouvelable à 23,52 % : comment éviter le piège du surendettement
Le crédit renouvelable a une place à part dans le paysage du crédit à la consommation français. C’est le produit le plus décrié par les associations de consommateurs, et c’est aussi celui qui revient le plus souvent dans les dossiers de surendettement déposés à la Banque de France. La raison tient à la mécanique même du produit : une réserve qui se reconstitue, un taux élevé, et un usage répété qui finit par peser lourd sur le budget mensuel.
Le coût réel du crédit renouvelable : pourquoi 23,52 % de TAEG change tout
Reprenons l’exemple chiffré FLOA : 1 000 € empruntés à 23,52 % sur 36 mois coûtent 1 359,50 € au total, soit 359,50 € de frais financiers. Le même 1 000 € au taux moyen du marché de 6,53 % aurait coûté sensiblement moins — l’écart se chiffre en centaines d’euros sur la durée du contrat.
La reconstitution automatique du crédit renouvelable est ce qui rend le coût supportable mois par mois et ruineux sur la durée. L’emprunteur rembourse 38 € par mois, la réserve se libère au fur et à mesure, et il peut réemprunter ce qu’il vient de rembourser. Sans discipline de remboursement rapide, la réserve reste pleine et l’emprunteur paie des intérêts sur des intérêts.
À titre de comparaison, un prêt personnel amortissable à taux fixe — que FLOA ne propose plus — aurait livré le même 1 000 € sur 36 mois avec un TAEG proche de 6,53 % et un coût total de l’ordre de 1 100 €. La différence de 250 € sur la durée n’a l’air de rien rapportée au montant emprunté, mais elle représente plusieurs semaines de Smic en pouvoir d’achat réel pour le ménage qui a recours au crédit.
Évaluer sa capacité de remboursement avant de souscrire
Trois questions à se poser avant d’accepter une offre de crédit renouvelable. Premièrement : quel est mon taux d’endettement actuel ? La règle prudentielle généralement admise situe le seuil d’alerte à 33 % des revenus nets — au-delà, l’endettement devient structurel. Deuxièmement : s’agit-il d’un besoin ponctuel de trésorerie ou d’un endettement récurrent ? Le crédit renouvelable est adapté au premier, dangereux pour le second. Troisièmement : suis-je prêt à rembourser intégralement la réserve dans les douze mois ? Si la réponse est non, le coût total va grimper.
Le délai de rétractation de 14 jours après signature est un dernier rempart. C’est un droit, pas une clause de style — l’emprunteur peut revenir sur sa décision sans pénalité pendant deux semaines. Si la situation financière a changé entre la simulation et la signature, ou si une autre offre a été trouvée entre-temps, c’est le moment d’exercer ce droit.
Le surendettement : comment le crédit renouvelable peut aggraver la situation
Le crédit renouvelable est un contributeur majeur aux dossiers de surendettement traités par la Banque de France chaque année. Le mécanisme est connu : facilité d’accès, taux élevé, reconstitution automatique, et accumulation possible de plusieurs réserves chez plusieurs établissements. Un ménage peut se retrouver avec 5 000 € de réserves renouvelables chez FLOA, 3 000 € chez Cofidis, 2 000 € chez Oney — et payer trois fois les intérêts sur des montants qu’il n’a jamais voulu emprunter simultanément.
La procédure de saisine de la commission de surendettement est gratuite et accessible. La Banque de France de votre département reçoit le dossier, l’instruit, et propose des mesures selon la situation : plan de redressement (rééchelonnement des dettes), effacement partiel (réduction du montant dû) ou effacement total (dans les cas les plus graves). L’issue dépend du patrimoine, des revenus et de la bonne foi du demandeur.
Le réflexe utile est de saisir la commission le plus tôt possible — attendre l’aggravation ne fait qu’allonger la procédure et réduire les options.
Les ressources d’aide : où trouver un accompagnement gratuit en France
- Numéro vert surendettement Banque de France : 0 805 140 140 (appel gratuit depuis un poste fixe ou un mobile).
- Points Conseil Budget : service gratuit de conseil budgétaire, joignable via le site Banque de France.
- Commission de surendettement : saisine gratuite auprès de la Banque de France du département de résidence, par formulaire en ligne ou par courrier.
- CCAS (Centre communal d’action sociale) : structure municipale d’aide sociale, à contacter en mairie pour les difficultés financières de proximité.
Ces quatre canaux sont gratuits, accessibles sans condition de ressources, et complémentaires. Le numéro vert sert pour un premier conseil rapide ; les Points Conseil Budget pour un accompagnement budgétaire personnalisé ; la commission de surendettement pour une procédure formelle ; le CCAS pour une aide sociale locale (aide alimentaire, aide au loyer, fonds de solidarité).
FLOA Bank et ses concurrents : quel organisme de crédit choisir selon votre besoin ?
Comparer un crédit à la consommation n’a rien d’évident. Le TAEG est la première buse à regarder — il intègre le taux débiteur, les frais de dossier et l’assurance obligatoire, ce qui en fait le seul indicateur comparable d’un établissement à l’autre. Mais le TAEG seul ne suffit pas : il faut aussi regarder le type de crédit (renouvelable ou amortissable), le montant maximum et la durée possible.
Les critères pour comparer un crédit à la consommation
Quatre variables déterminent le coût réel d’un crédit. Le TAEG est la première — un prêt à 0,90 % TAEG coûte mécaniquement moins cher qu’un prêt à 23,52 % TAEG sur un même montant et une même durée. Le type de crédit est la deuxième — un prêt personnel amortissable est structurellement moins cher qu’un crédit renouvelable, parce que le prêteur prend un risque temporaire sur les fonds et non un risque permanent. Le montant maximum est la troisième — un établissement qui plafonne à 6 000 € ne couvre pas un projet à 15 000 €. La durée est la quatrième — une durée plus longue allonge la mensualité mais augmente le coût total.
Le marché français du crédit à la consommation est segmenté entre ces quatre critères. Les acteurs du prêt personnel à TAEG bas (Cetelem, Sofinco, Cofidis, Younited Credit) visent les emprunteurs qui ont un projet précis et un montant supérieur à 6 000 €. Les acteurs du crédit renouvelable (FLOA, Cofidis pour son volet revolving, Oney) visent les besoins de trésorerie ponctuels. Les banques généralistes (BNP Paribas, Crédit Agricole via Sofinco, Crédit Mutuel via Cofidis) couvrent les deux segments via leurs marques spécialisées.
FLOA Bank (ex-Banque Casino) : le crédit renouvelable, seule option de financement direct
FLOA est désormais un cas particulier sur le marché. L’établissement ne propose plus de prêt personnel depuis juillet 2024, et le seul crédit de financement direct est le crédit renouvelable 500 à 6 000 € à un TAEG révisable de 23,52 %. Le parcours 100 % digital et la réponse de principe immédiate restent des avantages distinctifs.
Pour un emprunteur qui a besoin d’un prêt personnel amortissable, FLOA n’est plus une option — il faut aller voir ailleurs. Pour un emprunteur qui a un besoin ponctuel de trésorerie à rembourser en moins de douze mois, FLOA peut encore être compétitif sur la simplicité et la rapidité du parcours, à condition d’accepter le TAEG. L’agrément ACPR est confirmé et le soutien du groupe BNP Paribas apporte une garantie de solidité bancaire appréciable.
Cetelem (BNP Paribas Personal Finance) : le leader du prêt personnel dès 0,90 % de TAEG
Cetelem est la marque grand public de BNP Paribas Personal Finance. L’établissement propose une gamme complète — prêt personnel, crédit renouvelable, crédit auto, rachat de crédits — et le TAEG du prêt personnel démarre à 0,90 % en offre promotionnelle. Le crédit renouvelable est à 23,52 % TAEG fixe, comparable à FLOA sur ce segment.
Le montant maximum atteint 75 000 €, ce qui couvre aussi bien un projet de travaux qu’un achat de véhicule ou un rachat de crédits. Pour le rachat spécifiquement, la durée peut aller jusqu’à 180 mois — la plus longue du marché analysé. Ce prêteur figure bien au registre officiel REGAFI. Pour qui privilégie un accès large au crédit et une gamme complète, Cetelem constitue le point d’entrée naturel du marché.
Sofinco (Crédit Agricole Consumer Finance) : le crédit adossé au premier réseau bancaire français
Sofinco est la marque crédit du Crédit Agricole. Le TAEG du prêt personnel démarre à 1,90 %, légèrement au-dessus de Cetelem, et le crédit renouvelable suit un barème révisable. Le montant maximum est de 75 000 €, identique à Cetelem.
La particularité de Sofinco tient à son réseau de partenaires distributeurs. Sofinco est intégré dans les grands magasins, les concessions automobiles et les enseignes de travaux — le crédit se signe souvent au moment de l’achat, sans passer par un site web. Pour un emprunteur qui finance un achat précis chez un partenaire Sofinco, le parcours est rapide. Pour une demande en ligne autonome, Sofinco reste accessible mais sans avantage particulier face à Cetelem.
Cofidis (Crédit Mutuel) : le spécialiste du crédit renouvelable avec réponse sous 24h
Cofidis est un acteur historique du crédit à la consommation, adossé au Crédit Mutuel. Le prêt personnel est proposé à partir de 0,90 % en offre promotionnelle, et le montant maximum atteint 35 000 € — en deçà de Cetelem et Sofinco. La spécialité de Cofidis reste le crédit renouvelable, où la marque a une expertise de longue date. La réponse sous 24h est un autre élément distinctif.
Pour un emprunteur qui a besoin d’un crédit rapide avec une marque reconnue, Cofidis reste pertinent. Pour un projet d’envergure supérieure à 35 000 €, il faut compléter avec un autre établissement. L’agrément ACPR est parfaitement à jour.
Younited Credit : le crédit 100 % digital, réponse immédiate
Younited Credit est une plateforme née du financement participatif, devenue société de financement agréée ACPR. Le TAEG du prêt personnel démarre à 0,90 %, identique à Cetelem et Cofidis en promo. Le montant maximum est de 50 000 € — entre Cofidis et Cetelem. La réponse est immédiate, le parcours 100 % digital.
Pour un emprunteur à l’aise avec un parcours entièrement en ligne et qui veut une réponse rapide, Younited est une option solide. Le TAEG bas compense l’absence de réseau physique, et l’agrément ACPR sécurise l’opération. La marque est plus jeune que les acteurs bancaires traditionnels, mais le statut d’établissement agréé offre les mêmes protections légales.
Carrefour Banque : le crédit intégré au programme de fidélité
Carrefour Banque est la marque financière du groupe Carrefour, adossée à l’écosystème Crédit du Nord / BNP Paribas. La gamme comprend une carte de paiement, du crédit renouvelable et du prêt personnel. L’exemple standard cité dans les conditions tarifaires est de 9,9 % TEG sur 5 000 € sur 36 mois.
La particularité tient à l’intégration dans le programme de fidélité Carrefour. Les détenteurs de la carte de paiement cumulent des points sur leurs achats, et le crédit renouvelable est accessible directement depuis l’espace client. Pour un client Carrefour régulier qui veut centraliser ses services financiers, c’est un confort. Pour qui vise prioritairement un TAEG minimal, cette solution est moins compétitive.
Floa (paiement fractionné) : le 3x et 4x chez Cdiscount, SFR et vos marchands
Attention à la confusion de marque : « Floa » sans le « Bank » est le service de paiement fractionné proposé par le même groupe FLOA, mais dans un rôle distinct. Il s’agit du paiement en 3 fois, 4 fois ou 10 fois sans frais (selon les enseignes) intégré chez les partenaires : Cdiscount, SFR, Oscaro, Samsung.
Ce n’est pas un crédit à la consommation au sens du Code de la consommation. Le paiement fractionné est un service de paiement, soumis à un régime juridique différent. Pour un achat chez un marchand partenaire, c’est un mode de règlement pratique. Pour un financement de projet, c’est un autre produit, et ce n’est pas ce qui est analysé ici.
BNP Paribas Personal Finance : la maison-mère, partenaire rachat de FLOA
BNP Paribas Personal Finance est l’entité qui chapeaute Cetelem et qui gère le rachat de crédits proposé par FLOA Bank. Pour un emprunteur FLOA qui demande un rachat, le dossier bascule en interne chez BNP Paribas PF. Pour un emprunteur qui veut s’adresser directement à BNP Paribas PF, le canal grand public est Cetelem.
Cette organisation explique pourquoi le rachat de crédits FLOA n’a pas de grille tarifaire propre : c’est BNP Paribas PF qui fixe les conditions. L’agrément ACPR est parfaitement à jour. Cette mécanique permet de saisir que l’offre FLOA-BNP Paribas PF est en réalité identique à celle proposée par Cetelem en direct.
Oney (Banque Accord / Auchan) : la carte privative et le crédit renouvelable
Oney est la marque financière du groupe Auchan, adossée à Banque Accord. Le crédit renouvelable suit un barème calé sur le taux d’usure par tranche : 23,30 % pour les prêts ≤ 3 000 €, 15,67 % pour 3 001 à 6 000 €, 8,56 % pour les montants supérieurs. La carte privative Auchan et le paiement en 3x/4x intégré sont les éléments distinctifs.
Pour un client Auchan régulier, l’écosystème Oney est cohérent. Pour un emprunteur qui cherche un TAEG bas sur un crédit revolving, le barème Oney est comparable à FLOA sur les petits montants et plus compétitif au-delà de 6 000 €. Le statut actif de l’établissement est vérifiable via le registre officiel de l’ACPR.
Mediatis : le courtier en ligne pour comparer les offres de crédit
Mediatis est un courtier en crédit à la consommation, pas un prêteur direct. L’établissement agit comme intermédiaire entre l’emprunteur et les banques partenaires. L’exemple cité est de 5,1 % TEG sur 10 000 € sur 48 mois — un TAEG bas sur un montant supérieur à 6 000 € qui n’est pas accessible chez FLOA.
Pour un emprunteur qui veut comparer les offres au-delà des enseignes directes, le recours à un courtier comme Mediatis élargit le périmètre. Le TAEG final dépend du prêteur partenaire qui accepte le dossier — Mediatis n’engage pas un taux avant analyse. Le statut actif de l’établissement est vérifiable via le registre officiel de l’ACPR.
Le comparatif en un coup d’œil
| Établissement | Agrément ACPR | Produit de crédit principal | TAEG indicatif | Montant maximum |
|---|---|---|---|---|
| FLOA Bank | Oui | Crédit renouvelable | 23,52 % | 6 000 € |
| Cetelem | Oui | Prêt personnel | Dès 0,90 % | 75 000 € |
| Sofinco | Oui | Prêt personnel | Dès 1,90 % | 75 000 € |
| Cofidis | Oui | Crédit renouvelable | Dès 0,90 % | 35 000 € |
| Younited Credit | Oui | Prêt personnel | Dès 0,90 % | 50 000 € |
| Carrefour Banque | Oui | Carte + crédit renouvelable | 9,9 % (exemple) | — |
| Floa (paiement fractionné) | Oui | Paiement 3x/4x/10x | Sans frais (selon enseigne) | Variable |
| BNP Paribas PF | Oui | Rachat de crédits (via Cetelem) | Variable | 75 000 € |
| Oney | Oui | Crédit renouvelable | 8,56 % à 23,30 % | — |
| Mediatis | Oui | Prêt personnel (courtage) | 5,1 % (exemple) | — |
Le tableau ne dit pas tout — notamment, les TAEG promotionnels à 0,90 % sont des offres temporaires, pas des taux standards. Le coût réel d’un crédit dépend du dossier de chaque emprunteur, et les conditions finales sont toujours communiquées après analyse.
Notre méthodologie : comment nous avons évalué l’offre de crédit Banque Casino
Cette page s’appuie sur des sources vérifiables et publiques. Les données tarifaires FLOA proviennent des conditions tarifaires officielles publiées sur Floabank.fr, consultées au septembre 9, 2026. L’agrément ACPR a été vérifié sur le registre REGAFI (regafi.fr), mis à jour quotidiennement par l’autorité — la dernière consultation date du 20 juillet 2026.
Les taux d’usure sont ceux publiés par la Banque de France au Journal officiel du 27 juin 2026, pour le T3 2026. Le taux moyen du marché des crédits à la consommation est celui communiqué par la Banque de France pour mai 2026. Les avis clients FLOA sont agrégés depuis Avis Vérifiés (53 000+ avis) et Trustpilot (1 853 avis), deux plateformes de référence en France.
Les dix opérateurs comparés dans la dernière section ont été sélectionnés pour leur pertinence face à un emprunteur qui cherche une alternative au crédit FLOA. Tous sont agréés ACPR en tant qu’établissement de crédit ou société de financement, et tous opèrent en France. Les comparateurs indépendants consultés incluent Detective Banque, Capitaine-Credit, Jechange, Finance-Auto-Maison et MeilleurTaux — chacun avec sa propre grille d’analyse, recoupée ici.
Les limites de l’analyse sont à signaler. Les TAEG promotionnels à 0,90 % chez Cetelem, Cofidis et Younited sont des offres temporaires, non des taux standards. Les TAEG indiqués pour Carrefour Banque (9,9 %) et Mediatis (5,1 %) sont des exemples sur des montants et des durées précis — le coût réel dépend du dossier. Les conditions du rachat de crédits via FLOA-BNP Paribas PF ne sont pas standardisées et dépendent du profil de l’emprunteur. Enfin, les avis clients sont par construction subjectifs, et les scores agrégés masquent la diversité des situations individuelles.
Faut-il souscrire un crédit chez FLOA Bank ? Notre verdict
FLOA reste un établissement sérieux — agrée ACPR, adossé à BNP Paribas, avec un parcours digital abouti et une marque connue. Le problème n’est pas la fiabilité, c’est le coût et la gamme. Le seul crédit de financement direct est le renouvelable à 23,52 % TAEG, à 0,01 point du taux d’usure, et la mécanique de reconstitution de la réserve expose l’emprunteur à un coût total élevé s’il ne vide pas la réserve rapidement.
FLOA peut convenir à un profil précis : un emprunteur qui a besoin d’une trésorerie ponctuelle de moins de 3 000 €, qui remboursera intégralement la réserve en moins de douze mois, et qui est à l’aise avec un parcours 100 % digital sans accompagnement humain. Dans ce cas, le coût reste élevé mais supportable, et la rapidité du parcours est un avantage.
Pour tous les autres profils — un emprunt supérieur à 6 000 €, un projet avec une durée prévisible de plus de douze mois, un besoin d’un taux fixe et d’une mensualité constante — FLOA n’est plus la bonne porte d’entrée. Le prêt personnel n’est plus disponible depuis juillet 2024, et il faut se tourner vers Cetelem, Sofinco, Cofidis ou Younited Credit pour un TAEG inférieur à 2 %. La différence de coût total se chiffre en centaines d’euros sur la durée du contrat, et c’est l’écart qui justifie de comparer avant de signer.
La carte Gold FLOA reste un cas à part : à 54 € par an sans condition de revenus, elle peut tenir son rôle pour un foyer qui veut une couverture d’assurance sans avoir le revenu requis pour une carte Gold bancaire classique. Mais c’est un produit de paiement, pas un produit de financement — la décision relève d’un autre calcul.
Aucun opérateur n’est ici présenté comme « le meilleur ». Le choix dépend du profil, du projet et du budget. Cette page a posé les chiffres ; la décision appartient à l’emprunteur qui les a lus.
Foire aux questions
Quel est le taux TAEG du crédit renouvelable FLOA (ex-Banque Casino) ?
Le TAEG révisable du crédit renouvelable FLOA est de 23,52 % pour un premier usage de 1 000 € remboursé sur 36 mois. Le taux débiteur révisable sous-jacent est de 21,13 %. Sur cet exemple, la mensualité est de 38 € sur 35 mois puis 29,50 € le dernier mois, pour un coût total de 1 359,50 €. Ce taux est proche du seuil du taux d’usure de 23,53 % fixé pour le T3 2026 sur les prêts ≤ 3 000 €.
Comment vérifier l’agrément ACPR de Banque Casino / FLOA Bank ?
FLOA Bank est agréée par l’ACPR sous la dénomination sociale « Banque du Groupe Casino SA » (SIREN 434130423), avec un statut actif confirmé. La vérification se fait sur le registre REGAFI, accessible sur regafi.fr. Le registre est mis à jour quotidiennement par l’ACPR — dernière consultation au 20 juillet 2026. Toute absence au registre, ou un statut non actif, est un signal d’alerte immédiat.
Que se passe-t-il si ma demande de crédit est refusée et suis-je inscrit au FICP ?
Un refus en soi ne crée pas d’inscription au FICP — seuls les incidents de remboursement (retard, découvert non régularisé) ou le dépôt d’un dossier de surendettement y conduisent. En revanche, tout établissement de crédit consulte le FICP avant l’octroi. Si le refus est lié à une inscription existante, l’obtention d’un nouveau crédit reste « en pratique impossible » pendant la durée de l’inscription : 5 ans pour un incident, 7 ans pour un surendettement. Le droit d’accès au fichier est personnel et gratuit via la Banque de France.
Quel est le taux d’usure applicable au crédit à la consommation en 2026 ?
Au T3 2026, publié au Journal officiel du 27 juin 2026, les seuils du taux d’usure sont : 23,53 % pour les prêts ≤ 3 000 €, 15,67 % pour les prêts de 3 001 à 6 000 €, et 8,56 % pour les prêts > 6 000 €. Un TAEG supérieur à ces seuils constitue un prêt usuraire, infraction pénale prévue au Code de la consommation. Ces plafonds sont révisés trimestriellement par la Banque de France.
Où trouver de l’aide en cas de surendettement lié aux crédits à la consommation ?
Quatre canaux gratuits et accessibles sans condition de ressources : le numéro vert Banque de France 0 805 140 140 (appel gratuit), les Points Conseil Budget (conseil budgétaire personnalisé via banque-france.fr), la commission de surendettement (saisine gratuite par formulaire en ligne ou courrier à la Banque de France du département), et le CCAS en mairie (aide sociale de proximité). Le réflexe utile est de saisir la commission le plus tôt possible — attendre l’aggravation allonge la procédure et réduit les options de redressement.
Les avis clients FLOA Bank : 4,7/5 ou 2,3/5, pourquoi un tel écart ?
Deux plateformes, deux notes, deux histoires. Sur Avis Vérifiés, FLOA Bank obtient 4,7/5 sur plus de 53 000 avis. Sur Trustpilot, la note tombe à 2,3/5 sur 1 853 avis. L’écart n’est pas une erreur de mesure — il reflète des biais de sélection différents.
Avis Vérifiés collecte les retours des clients qui ont effectivement souscrit un produit FLOA, souvent sollicités par mail après la signature. Trustpilot laisse la porte ouverte à toute personne ayant eu un parcours client, y compris des demandes refusées ou des difficultés de remboursement. Les avis négatifs sur Trustpilot portent principalement sur deux points : les taux élevés du crédit renouvelable, et la difficulté à joindre le service client par téléphone. Ces deux griefs ne sont pas contradictoires avec une note élevée sur Avis Vérifiés — ils touchent des populations différentes.
Pour un lecteur, la leçon est de ne pas lire un score en isolation. Le 4,7/5 reflète la satisfaction des souscripteurs ; le 2,3/5 reflète la frustration de ceux qui butent sur le service ou sur le coût réel du produit. Les deux sont vrais.
Paiements – casinosenligne-argentreel
Contenu créé par l'équipe «casinosenligne-argentreel»